


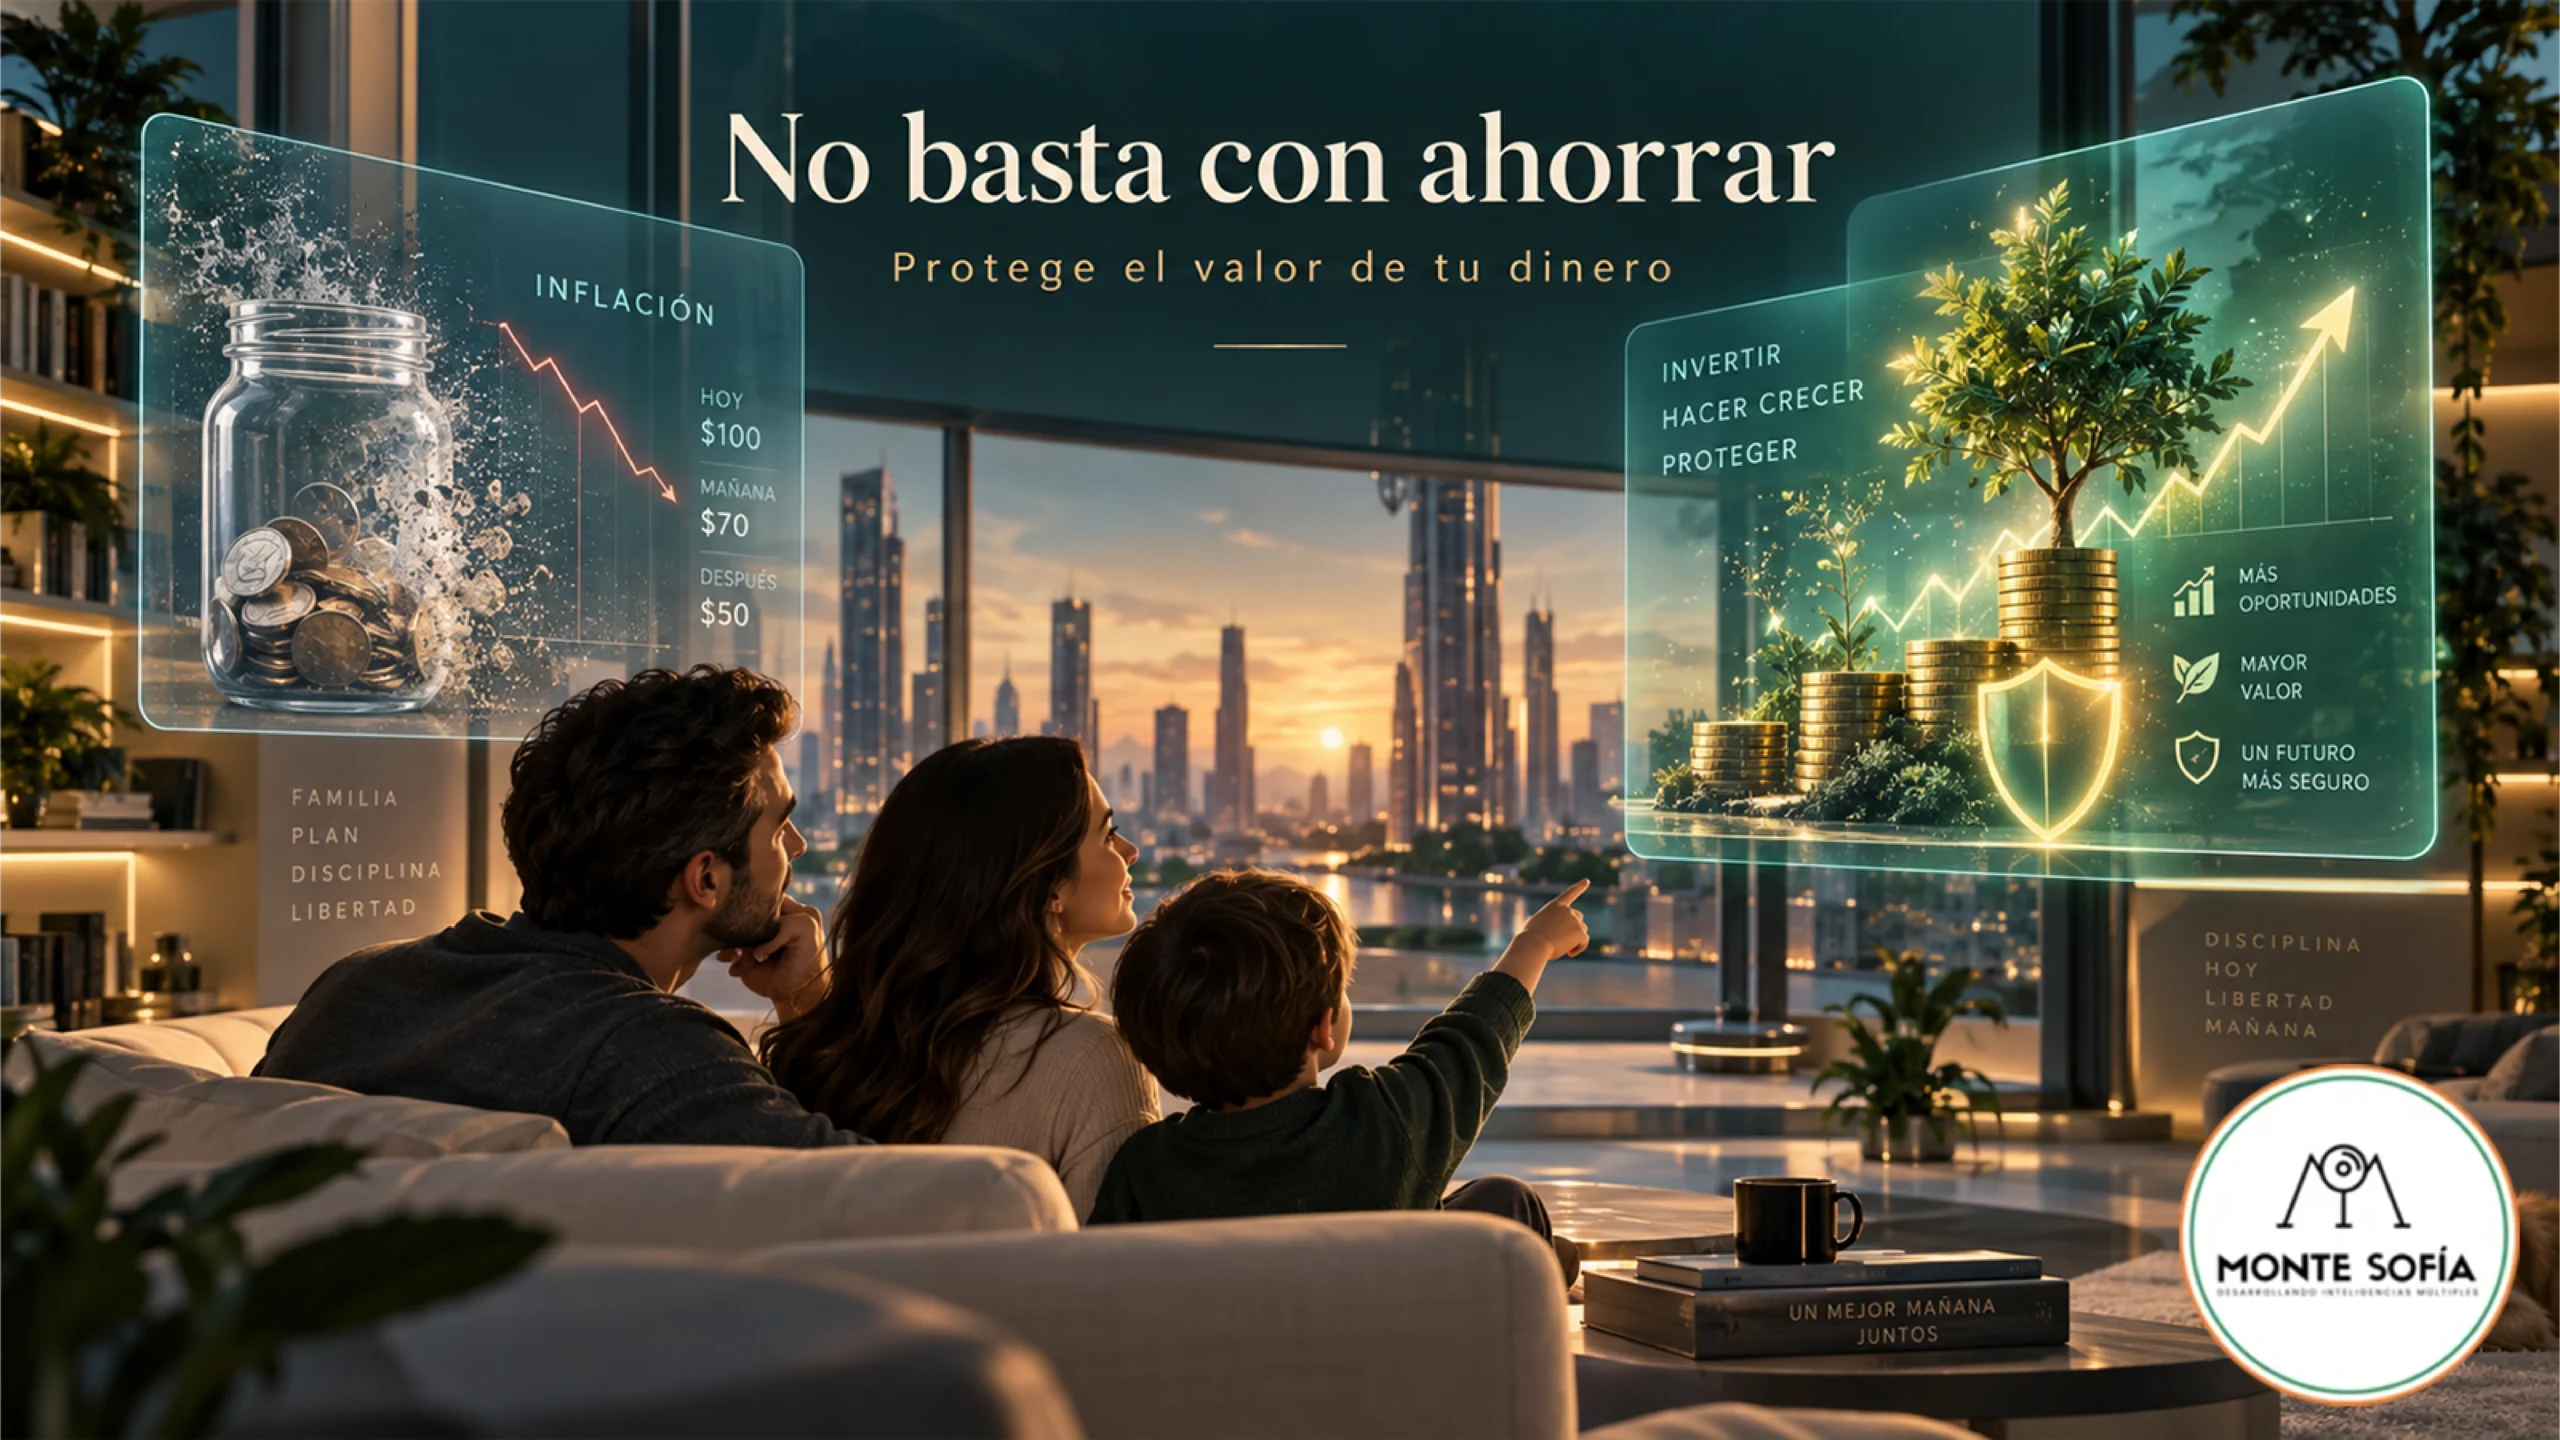
No le enseñes a tus hijos a ahorrar
Enseñarles a los niños simplemente a “guardar billetes en una alcancía” es prepararlos para perder capacidad adquisitiva a fuego lento. Matemáticamente, el ahorro tradicional en dinero fiat (papel moneda) es una pérdida garantizada. Durante generaciones, el consejo financiero más repetido en los hogares ha sido simple: “Ahorra cada moneda en tu alcancía y tendrás un futuro seguro”. Sin embargo, cuando observamos la macroeconomía real, la devaluación, la inflación y el señoreaje, nos damos cuenta de que este consejo tradicional es, en realidad, una trampa silenciosa.
Para entender por qué el ahorro tradicional falla, no hace falta ser un genio de Wall Street; basta con mirar lo que ocurrió en Alemania durante la República de Weimar (Alemania, 1923). Las familias usaban los billetes para encender estufas o empapelar las paredes porque era más barato que comprar leña o papel tapiz. Al terminar la Primera Guerra Mundial, el gobierno alemán enfrentaba deudas descomunales y optó por la salida fácil: imprimir billetes masivamente para pagar sus compromisos. ¿El resultado? Una hiperinflación galopante.
La gente necesitaba llevar carretillas llenas de billetes solo para comprar un periódico o una barra de pan. Las familias de clase media que habían ahorrado diligentemente durante toda su vida en marcos alemanes descubrieron que los ahorros de toda su vida ya no alcanzaban ni para comprar una caja de cerillos.
Comparemos el dinero en efectivo con un cubo de hielo. Si lo guardas en tu bolsillo (o en una cuenta de banco tradicional), se va a derretir con el tiempo. La inflación es el calor que derrite ese hielo. Si ahorraste lo suficiente para comprar un auto hoy, y guardas ese dinero bajo el colchón, en quince años ese mismo montón de billetes solo te alcanzará para comprar las llantas. Por eso, el objetivo no debe ser acumular dinero, sino convertirlo en activos que no se derritan (o que generen más hielo).
Un “4%” de inflación es un cuento de hadas. ¿ A ti los costos se te duplican?
Pero debemos entender que la inflación que reporta el gobierno no es necesariamente la tasa a la que suben nuestros gastos; de hecho, si comparas tu costo de vida hoy con el de hace 5 años, te darás cuenta que no está ni cerca de haberse incrementado un 4%-5% anual, que es lo que reportan muchas economías en el mundo.
Esta es la trampa estadística más común de la macroeconomía. Que un titular de noticias diga que la inflación es baja no significa que tu costo de vida no se esté disparando. Esto ocurre por tres razones fundamentales:
• La trampa de la “Canasta Básica”: Los gobiernos calculan la inflación oficial midiendo una canasta de bienes promedio. A menudo, incluyen servicios subsidiados, transporte público con tarifas congeladas o productos de calidad cuestionable que tú no consumes. Tu canasta personal (los colegios, la carne que te gusta, el seguro médico, los repuestos del auto) casi siempre sube de precio a una velocidad muchísimo mayor que el promedio que publica el Estado.
• La devaluación y los costos importados: Especialmente en economías con alta dependencia de productos externos, tu moneda local pierde valor frente a monedas fuertes. Si la moneda se devalúa, el comerciante que trae productos de afuera tiene que cobrarte el doble para poder volver a comprar su mercancía, sin importar lo que diga el índice oficial de inflación.
• Reduflación: A veces el precio del paquete de galletas sube solo un poco, pero si lo abres, trae un 30% menos de producto. El índice oficial a veces no capta bien que estás pagando más por menos. El gobierno, en la canasta familiar, compara tomates, pero nosotros no debemos hacer lo mismo; el tomate que compramos hoy no se parece en nada al que comprabran nuestros padres o abuelos hace 40 años; este puede ser mucho más tóxico, por ende más costoso para tu salud (costo oculto) y tener hasta 4 veces menos nutrientes.
El Señoreaje y la “Sopa Aguada”
El señoreaje, en términos modernos, es el beneficio que obtiene un gobierno por el monopolio de imprimir dinero.
La analogía de la sopa: pensemos que el gobierno tiene una olla de sopa (la riqueza real del país) para alimentar a 10 personas. De repente, el gobierno decide que necesita alimentar a 20 personas, pero en lugar de agregar más carne y vegetales a la olla (producir más riqueza), simplemente le echa un balde de agua. Ahora hay 20 platos de sopa (más billetes impresos), pero la sopa está aguada.
Cada cucharada alimenta menos.
Ese es el impuesto invisible. Al imprimir dinero sin respaldo para pagar sus propias deudas, el gobierno diluye el valor de los billetes que tú ya tenías ganados con tu esfuerzo.
El verdadero mensaje para las siguientes generaciones no es “no ahorres”, sino “no ahorres en moneda; aprende a invertir en activos y habilidades”. vamos a diseñar esto como una sociedad secreta o un club de exploradores para los niños. Lo llamaremos el “Clan de los Guardianes del Valor”. El objetivo del Clan no es enseñarles a “guardar dinero”, sino a entender cómo funciona el mundo real, cómo se protege el valor de su trabajo y cómo hacer que el dinero trabaje para ellos.
Reto Monte Sofía para esta semana:
Aquí tienes el plan de estudios dividido en cuatro “Misiones”, con sus analogías y actividades prácticas para que padres y maestros lo apliquen:
- Misión 1: El Frasco vs. La Tierra (Ahorro vs. Inversión)
El primer paso es desprogramar la idea de la alcancía tradicional.
El Concepto: El dinero estancado pierde valor; el dinero invertido se multiplica.
La Analogía (El Granjero): Imagina que tienes 10 semillas mágicas (monedas). Si las metes en un frasco de vidrio (ahorro tradicional) y las miras todos los días, seguirán siendo 10 semillas. Con el tiempo, algunas se pueden pudrir. Pero si agarras esas semillas y las plantas en la tierra (inversión), al principio no las verás, pero después de un tiempo crecerá un árbol que te dará 100 semillas nuevas cada año.
La Actividad Práctica: Crea el “Banco del Clan”. Si el niño guarda su mesada o domingo en una caja normal, saca exactamente lo que metió. Si lo “invierte” en el Banco del Clan (tu empresa o tu emprendimiento), le pagas un dividendo real (por ejemplo, un 2% extra a la semana). Ver cómo su dinero crece solo por dejarlo invertido hará que su cerebro haga “clic”.
- Misión 2: El Monstruo Come-Pizzas (Inflación y Valor en el Tiempo)
Los niños entienden muy bien la comida y los juguetes. Vamos a usar eso para explicar la inflación real.
El Concepto: Un billete no vale por el número que tiene impreso, vale por lo que puedes comprar con él en un momento específico.
La Analogía: Imagina un monstruo invisible llamado Inflación. Tienes un billete que hoy compra una pizza familiar de 8 pedazos. Si guardas ese billete bajo la cama por un año, el monstruo entra de noche y se come dos pedazos de la pizza del futuro. Cuando sacas tu billete un año después, aunque es el mismo papel, la pizzería solo te da una pizza de 6 pedazos.
La Actividad Práctica (La Máquina del Tiempo): Vayan al supermercado y anoten en una libreta el precio de sus 5 snacks o juguetes favoritos. Guarden la libreta. Seis meses o un año después, vuelvan a ver los precios. Cuando el niño vea que el chocolate pasó de valer $1 a $1.50, entenderá que si hubiera ahorrado ese dólar en su cuarto, hoy no podría comprar el chocolate.
Ambiente de Confianza
Se eliminan las comparaciones. Cada niño compite solo con su versión
de ayer, bajo la guía de un mentor que confía plenamente en sus
capacidades.
- Misión 3: La Magia de la Bola de Nieve (Interés Compuesto)
Este es el concepto matemático más poderoso que un niño puede aprender para su futuro financiero.
El Concepto: Ganar dinero sobre el dinero que ya ganaste.
La Analogía: Hacer un muñeco de nieve. Empiezas con una bolita pequeña (tu primera inversión). Si la haces rodar por una colina nevada, la bola atrapa más nieve. Mientras más grande se hace, más nieve atrapa en cada vuelta. Al llegar abajo, es gigante. El dinero invertido hace lo mismo a lo largo del tiempo.
La Actividad Práctica: Usen legos o bloques. Empieza con 2 legos (semana 1). La regla es que cada semana le sumas la mitad de los legos que tiene. Semana 2: tiene 3 legos. Semana 3: tiene 4.5 (redondea a 5). Semana 4: tiene 7. Que vea físicamente cómo la torre crece cada vez más rápido sin que él tenga que hacer más esfuerzo.
- Misión 4: El Mercado de las Cartas (Oferta, Demanda y Señoreaje)
Aquí les explicamos cómo los gobiernos y los mercados afectan su riqueza.
El Concepto: Si hay mucho de algo, vale poco. Si hay poco de algo que todos quieren, vale mucho.
La Analogía (El Juego de Cartas): Si en el recreo todos los niños tienen la misma carta de Pokémon, nadie quiere cambiarla, no vale nada. Pero si solo un niño tiene la carta dorada brillante, todos le ofrecerán 10 o 20 cartas normales por ella. Lo mismo pasa con el dinero: si el gobierno imprime billetes como si fueran cartas normales y se los da a todos (señoreaje/inflación), esos billetes dejan de ser valiosos.
La Actividad Práctica: Inventen una moneda en casa (ej. “Fichas familiares”) para comprar privilegios (ver TV, dulces). Un día, sin avisar, imprime el triple de fichas y repártelas gratis. Cuando vayan a comprar el dulce, diles: “Como ahora hay muchísimas fichas, el dulce ya no cuesta 2, cuesta 6”. Experimentarán la inflación en carne propia.
 Promesa: que los niños aprendan a usar la tecnología como un lenguaje para pensar, crear y resolver problemas. La ruta inicia con programación visual por bloques, secuencias, causa-efecto, diseño de personajes, escenarios, historias digitales y mini-videojuegos.